Guide de l’assurance
Informations et actualité des assurances
Les produits d’assurance s’adressent à plusieurs catégories socio-professionnelles. Des automobilistes aux retraités en passant par les étudiants, découvrez l’essentiel sur les principaux contrats : assurance auto, assurance moto, assurance habitation, assurance santé et assurance vie.

Prêt auto
Assurance crédit auto : empruntez en toute tranquillité
Qu’il s’agisse d’un véhicule neuf ou d’occasion, réunir les ressources nécessaires à son financement constitue souvent un obstacle pour le futur acquéreur. Une solution consiste à contracter un crédit auto. L’emprunteur doit alors prendre en considération des paramètres comme sa capacité d’emprunt et le montant des mensualités.
Il pourra ainsi recourir à des comparateurs de crédits pour examiner les offres de financement proposées. Ces outils facilitent la comparaison des conditions de crédit et la prise de décision entre plusieurs offres.
Le financement d’une voiture dépend notamment de l’état du véhicule, neuf ou d’occasion. Pour l’acquisition d’une auto d’occasion, le choix de la durée de l’emprunt doit être adapté au projet. Cette durée influence la répartition du remboursement. Lors de l’achat d’un véhicule neuf, le choix entre un crédit court et un crédit longue durée dépend du financement recherché. Le montant des mensualités varie selon la durée retenue.
Assurance logement
Assurance habitation : des formules adaptées
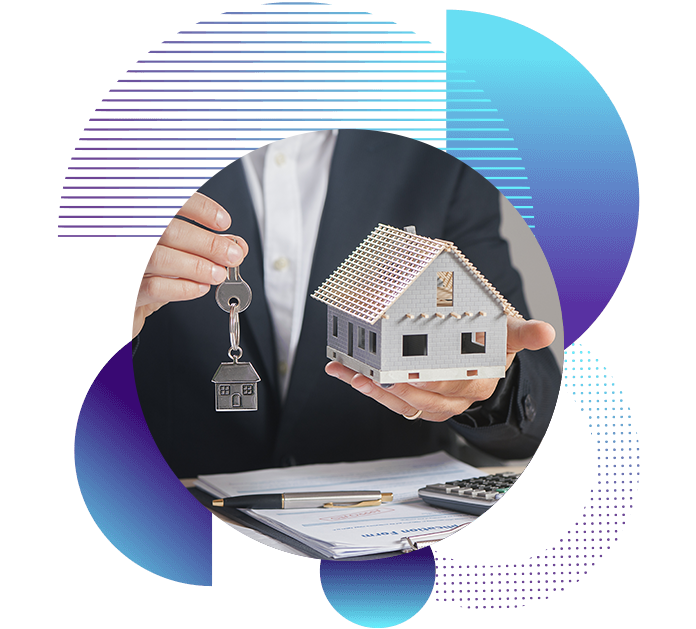
Un assureur propose des produits d’assurance adaptés aux besoins des assurés. Les assurances habitation répondent à cette logique avec plusieurs niveaux de protection. Les différentes formules associent des garanties d’assurance à un niveau de couverture adapté au profil de l’occupant. La nature du bien et son emplacement géographique font également partie des éléments pris en considération.
Concernant le niveau de couverture en assurance habitation, on distingue l’assurance multirisques habitation des autres produits. En souscrivant ce type de contrat, le bien assuré peut être couvert contre différents dommages, comme un incendie ou des dégâts des eaux, et inclure une garantie responsabilité civile lorsque le bien cause des dommages. D’autres formules, dont Assurances Financements souligne l’existence, proposent des contrats d’assurance habitation à la carte permettant à l’assuré de choisir les garanties dont il souhaite bénéficier.
01
Assurance habitation pour les locataires
Elle est obligatoire pour tout locataire d’un bien à usage d’habitation, et le bail ne peut être signé sans un contrat d’assurance habitation. Elle couvre les risques locatifs susceptibles de causer des dommages au logement loué.
02
Assurance habitation pour les propriétaires
Pour les propriétaires, l’assurance habitation peut être facultative tout en restant une protection utile. Elle peut notamment couvrir la responsabilité civile du propriétaire, qu’il soit bailleur ou propriétaire non occupant du logement.
03
Assurance habitation pour les étudiants
Les logements loués par des étudiants, seuls ou en colocation, doivent être assurés. Les formules d’assurance habitation étudiant peuvent tenir compte de leurs ressources financières et de leur situation d’occupation.
Produits d’épargne retraite
Assurance épargne et retraite : vieillir dans la sérénité
Tout futur retraité peut, s’il le souhaite, souscrire une assurance épargne et retraite alors qu’il est encore en activité. L’objectif est de disposer de ressources financières en complément de la pension de retraite issue de ses cotisations. Cette épargne peut ensuite contribuer à certaines dépenses de santé ou au financement de projets.
Une fois l’âge de la retraite atteint, si l’assuré est encore en vie, il peut disposer du montant épargné. Deux alternatives sont possibles selon la formule prévue au contrat. L’épargne peut être versée sous forme d’une rente mensuelle ou du versement de la totalité du capital accumulé.
En cas de décès de l’assuré, l’épargne capitalisée est versée à un ou plusieurs bénéficiaires désignés au préalable dans le contrat. Il existe plusieurs produits d’assurance épargne et retraite. À titre d’exemple, le plan d’épargne retraite populaire (PERP) est présenté comme permettant une déduction d’impôts sur les cotisations versées. Le PERCO (plan d’épargne retraite collectif) constitue un autre produit, aux côtés des produits d’assurance vie.
Assurance vie
Un produit destiné à préparer son avenir et à organiser une protection financière pour ses proches.
Placements financiers
Les placements financiers visent à faire fructifier l’épargne sous différentes formes.
Placements immobiliers
Les placements immobiliers peuvent prendre la forme d’un achat de biens destinés à la location ou de l’acquisition de parts de sociétés immobilières.
Assurance obsèques
Souscrire une assurance obsèques pour protéger vos proches
Ce type d’assurance prend en charge les dépenses d’obsèques lors du décès d’un assuré ayant souscrit un contrat d’assurance obsèques. L’objectif est de préserver ses proches de la charge financière des funérailles lorsqu’ils ne disposent pas des ressources nécessaires.
Assurance décès
Assurer financièrement l’avenir de ses proches
Le principe de l’assurance décès consiste à prévoir un versement en cas de décès de l’assuré, à partir du montant épargné, au profit des bénéficiaires désignés sous forme de rente ou de capital. Ces sommes peuvent ensuite les aider à faire face à différentes dépenses.
Assurance invalidité
Une couverture contre les risques professionnels
L’assurance invalidité couvre les risques liés à une incapacité empêchant la reprise de l’activité professionnelle après un accident ou une maladie. Les montants cotisés peuvent lui être versés en cas d’invalidité.
Assurance prévoyance
Faire face à des situations imprévues
Ce type de contrat de prévoyance, souligné sur AssurBiz, vise à se prémunir contre différents aléas de la vie, comme le décès, l’accident professionnel ou la maladie, en constituant une épargne. À la fin du contrat, le capital peut être versé à l’assuré ou aux bénéficiaires désignés.